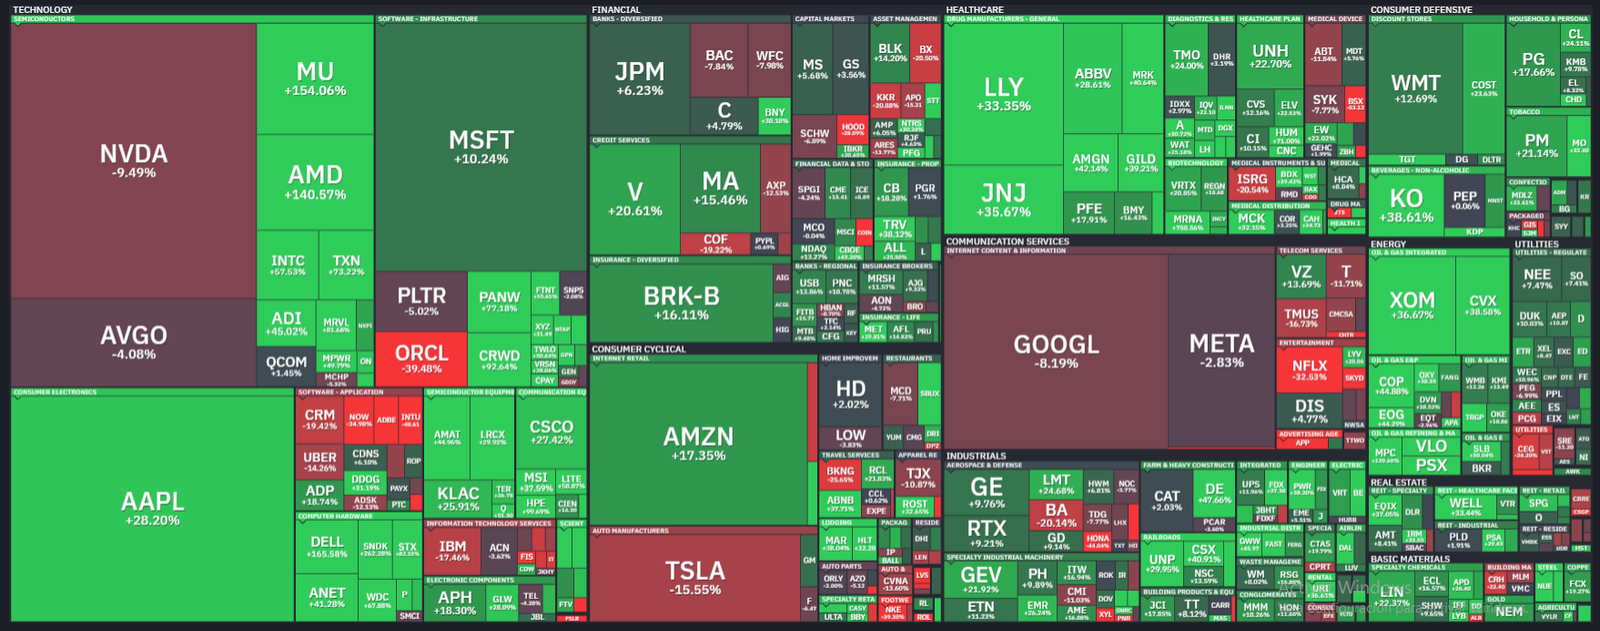
Rendimientos YTD (Year to date)
Tras trimestrales, principales institucionales actualizaron precio objetivo a 12 meses
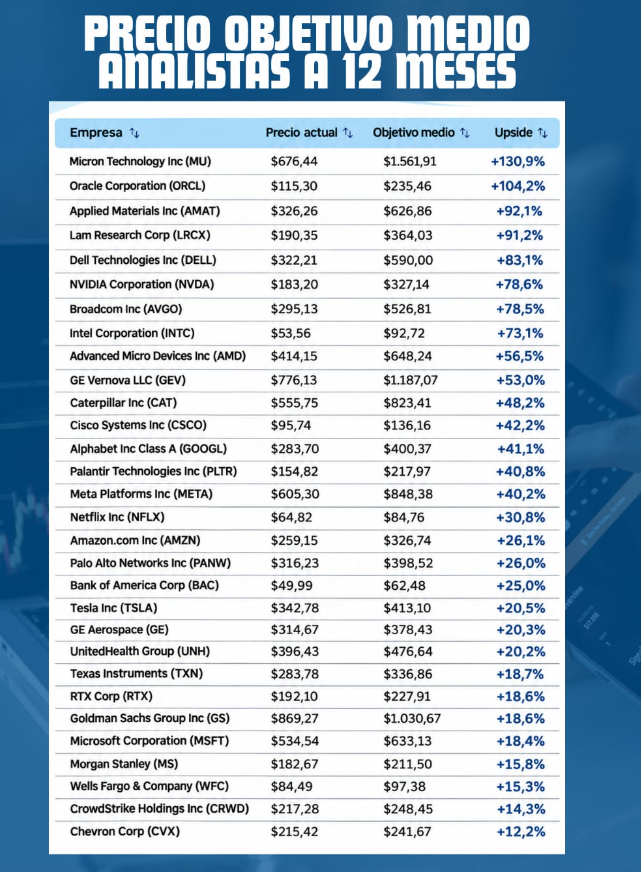
Datos del 06/11/2026
SP500 (Standard and poor´s 500)
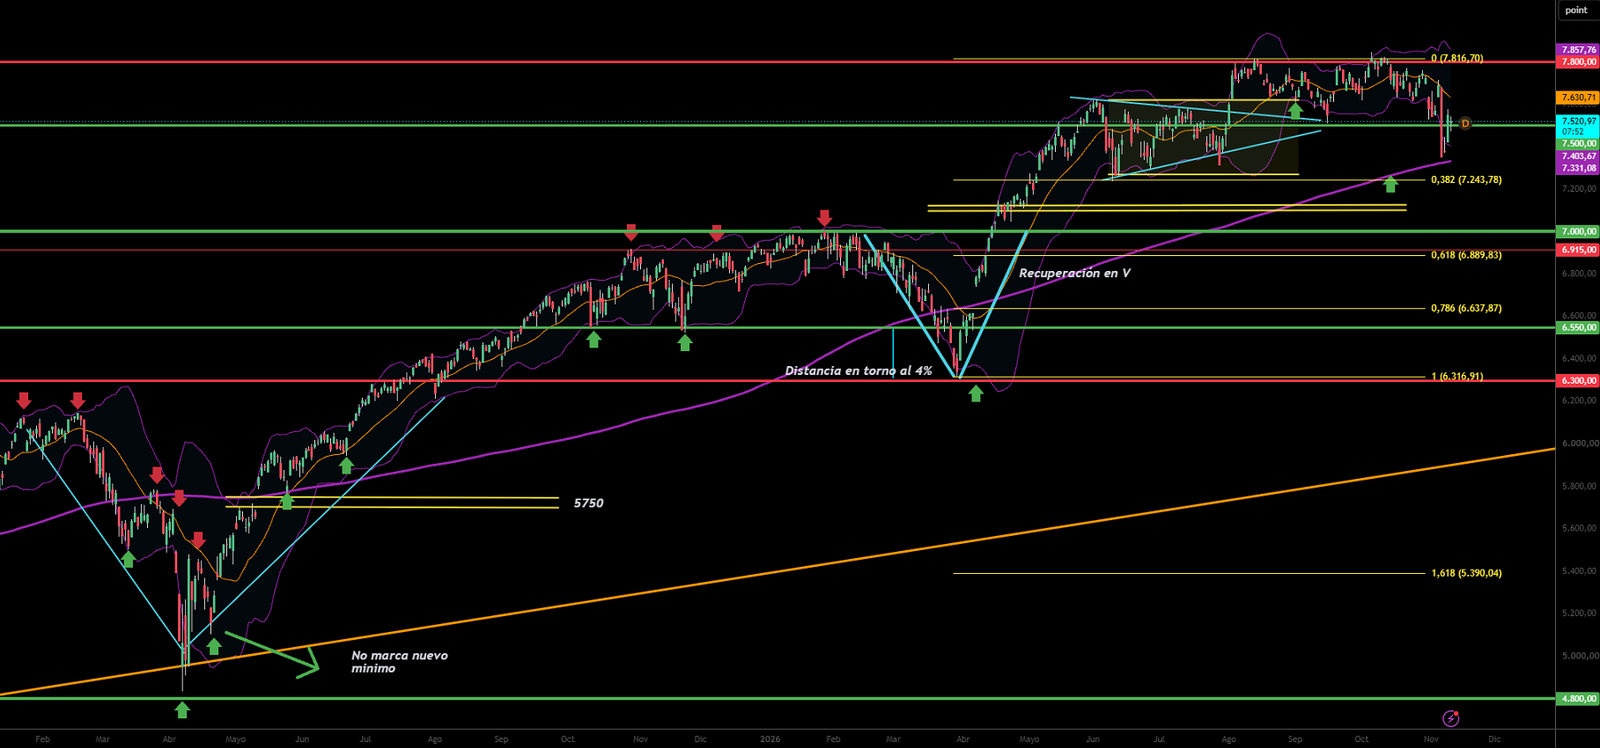
SP500 cierra el martes 10/11/2026 en los 7520 pts, cayendo un -0.38%. La caída desde los máximos de octubre es de alrededor del -4% acumulado. La jornada muestra que el volumen acompañó la caída. Sin embargo, la volatilidad dejó el cierre cercano a niveles vistos en octubre.
A pesar de la volatilidad en los precios y del alza de tipos, el mercado se mantiene estable. Con el rendimiento de los bonos a 10Y en torno al 5%, el índice se mantiene cerca de máximos históricos. La rotación es clara, sobre todo al observar el rendimiento de los últimos meses.
En las últimas semanas se observo menor entusiasmo por tecnologia y inteligencia artificial, mientras que el interés fue centrado en sectores mas defensivos y valor. Varias empresas tecnológicas cayeron incluso luego de presentar cifras positivas en sus trimestrales, ya que superar estimaciones no garantizo subidas, ahora el mercado exige mejora en los márgenes, guías (previsiones) más sólidas y señales claras del retorno sobre el gasto en IA. Una de las grandes tech, que menor corrección tuvo fue Apple, la cual su inversión en este segmento es menor y directamente opto por utilizar IA de otras grandes tecnologicas como Alphabet.
Desde lo técnico se observa una clara resistencia en los 7800/7850pts en el índice, mientras que a la baja es importante no profundizar y perder la zona de 7300/7330pts en coincidencia con media móvil de 200 sesiones (al menos desde este analisis, soporte de largo plazo). Por debajo de 7600/7650 en el corto plazo mantiene leve tendencia a la baja, aunque con importantes posibilidades de un movimiento lateral entre 7300 a 7800 a la espera de descomprimir ratios.
Las elecciones de medio término tambien se encargaron de añadir incertidumbre, el mercado comenzo a valorar un aumento en la supervisión sobre consumo enérgetico de los centro de datos, permisos para nuevas infraestructuras, seguridad y pruebas independiente de sistemas de IA y responsabilidad legal de las empresas tecnológicas.
WTI y evolución del crudo
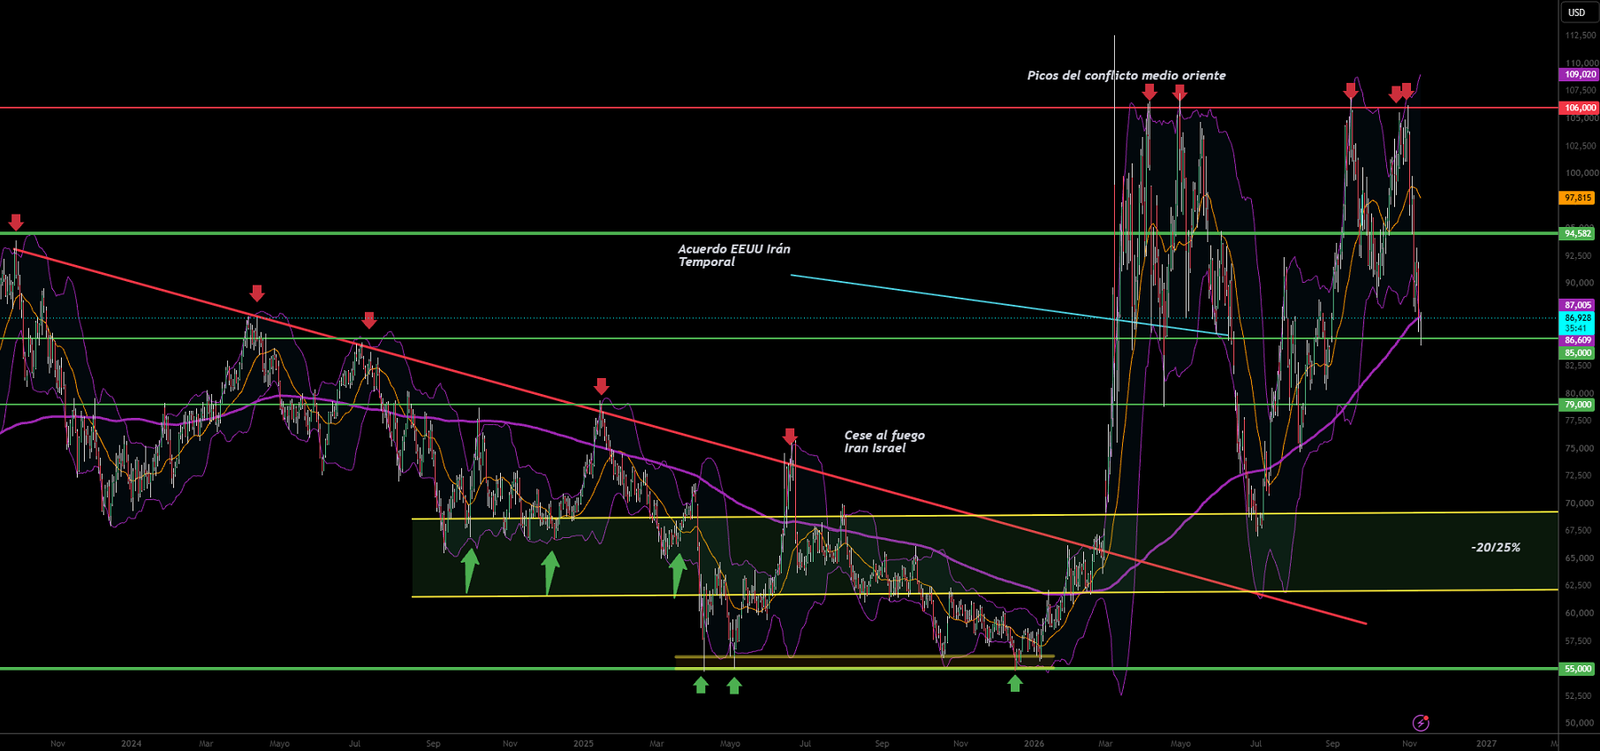
WTI (West Texas Intermediate) // Pueden utilizar el Brent pero la estructura en general en el crudo es similar
Cerro en plena lucha con una media móvil simple de 200 sesiones. En las últimas semanas, tras la derrota republicana en EEUU, el crudo empezó a pricear un fin de la guerra. Allí siguen las declaraciones cruzadas entre militares y políticos de EEUU, así como de Irán. Tras luchas con máximos a finales de octubre, volvió a resistir. En menos de dos semanas cayó cerca del 15/17% y arrastró a la mayoría de petroleras.
El estrecho de Ormuz sigue siendo el riesgo principal, por el momento continua el tránsito por debajo de su capacidad normal. Si las negociaciones tienen éxito y nos acercamos a la paz en la región, el crudo podría seguir bajando. En esa situación, el crudo podría haber sido al menos 20/25% más barato. Si se prolonga, las petroleras podrían sacarle provecho y el repunte hacia máximos podría darse rápidamente.
La oferta y la demanda empiezan a pesar en la ecuación. En principio, la OPEP está reduciendo el temor a escasez con la recuperación parcial de su producción. Además, China mantiene un máximo de importaciones de petróleo. El calendario inmediato a observar es el informe mensual de la OPEP del 11/11. Un aumento de inventarios a lo esperado reforzaría la tesis de exceso de oferta. Por el contrario, una caída en los mismos, combinada con nuevos incidentes, podría provocar un rebote brusco.
Personalmente espero las negociaciones lleguen a buen puerto, con una apertura parcial y progresiva del estrecho, por lo cual tengo un view bajista sobre el petroleo, al menos hasta zona enmarcada en el rectangulo amarillo. En cuanto a petroleras, hay grandes empresas para sumar o reforzar en cartera. Sin embargo, considero que los mejores precios ganarán con un periodo óptimo de estabilidad regional. Esto último es solo una opinión personal. Quien no considera que se pueda solucionar, ya ve precios interesantes en petroleras. Considerando precios actuales, tendríamos un piso elevado.
Algunas de las destacadas de IAL
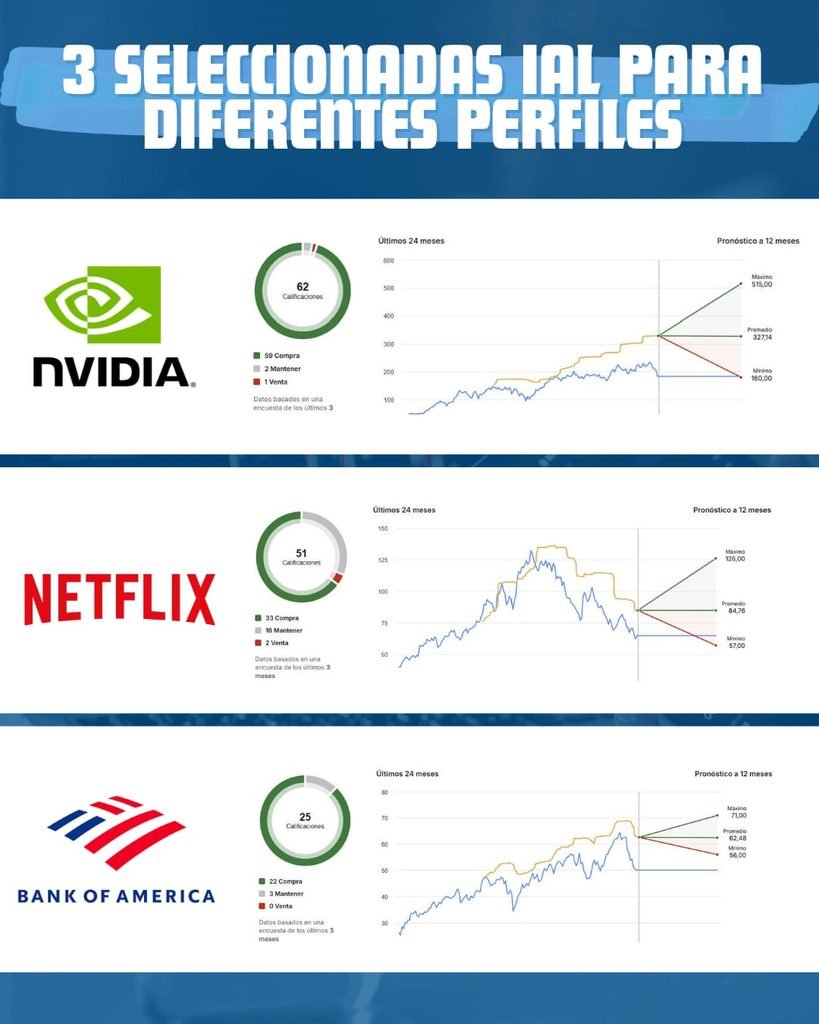
NVDA (Nvidia)
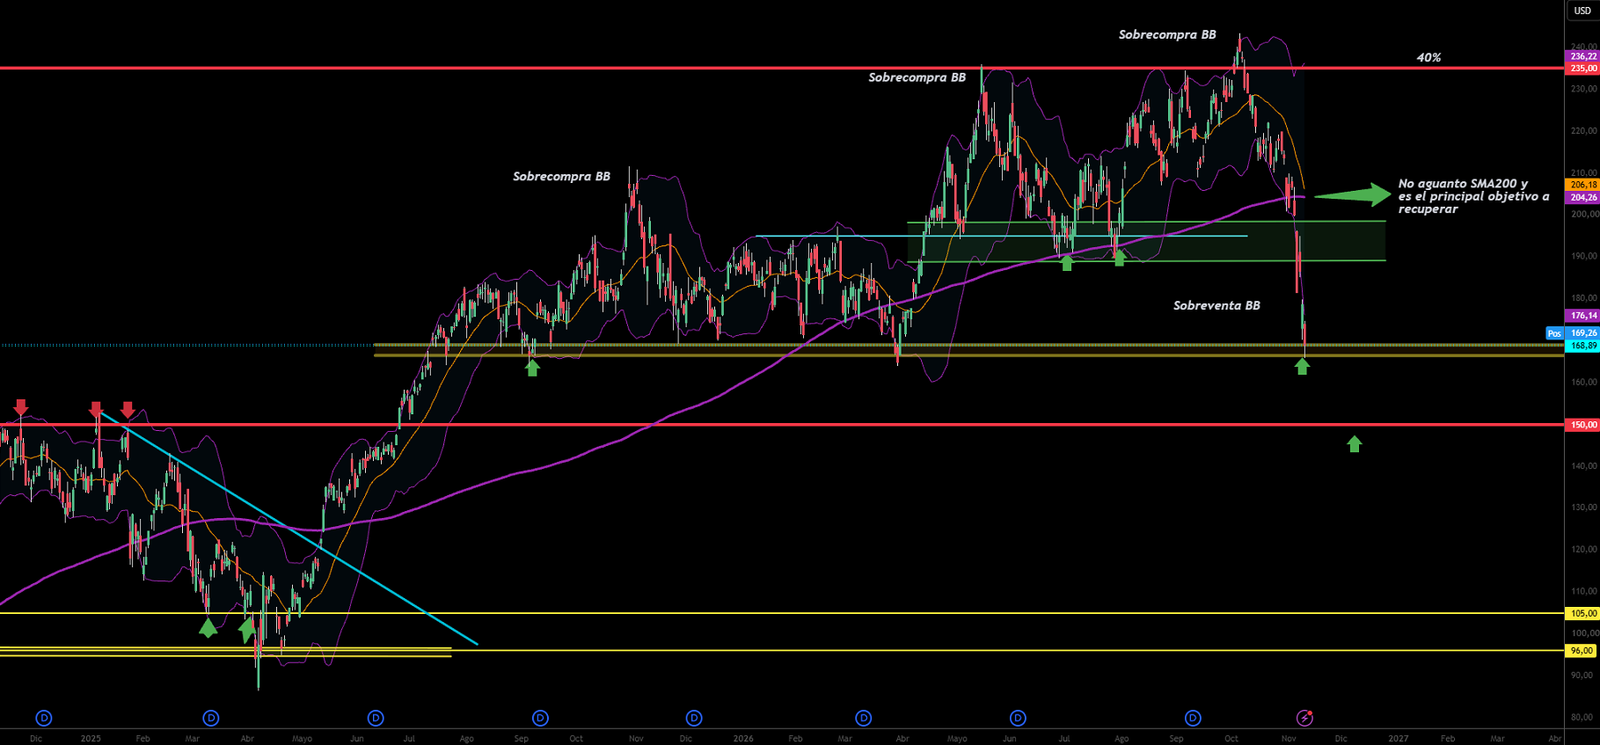
NVIDIA (NVDA) desde máximos de 243 USD, la acción acumula una corrección de alrededor del 30%. Este retroceso se centra principalmente en dos motores: el principal es el gobierno corporativo.
El consejo de Nvidia abrió investigación sobre la relación de Jensen Huang con una ejecutiva vinculada a una empresa cliente. Ademas, existen acusaciones sobre espionaje chino que aun no están verificados como hechos. El FBI y legisladores de EEUU están examinando el asunto. Ante esto el mercado teme tres consecuencias, Jensen es fundador y figura central de la estrategia, no se observa un sucesor evidente con el mismo peso, a su vez podran endurecerse las reestricciones de chips.
Los fundamentals de la empresa continuan muy fuertes, con un crecimiento de ingresos del 80% que por su tamaño es normal tiendan a ser menores en un futuro, un margen bruto y neto premium del 74.7% y 63.7% respectivamente, sumado a un bajo porcentaje de deuda sobre patrimonio. Mi view personal es contundente, las noticias en cuanto a Jensen no presentan un deterioro fundamental, sigue siendo una empresa que mantiene deuda reducida, genera mucha caja y sus margenes son de empresa lider, su fwd PER se ubicaria dentro del rango x11/13 lo cual son valoraciones extremadamente bajas contra su media historica y media del sector que se ubica por encima de x25.
Próximo examen clave el 17/11 tras el cierre de sesión en EEUU, presente trimestral con EPS a superar de 2.37usd y ingresos por 108.8B, sumado a expectativas de ingresos para el proximo trimestral en 124.4B. Margen bruto estimado en 74% aunque algunas estimaciones apuntan que se achique a 71/72% para el 2027.
NFLX (Netflix)
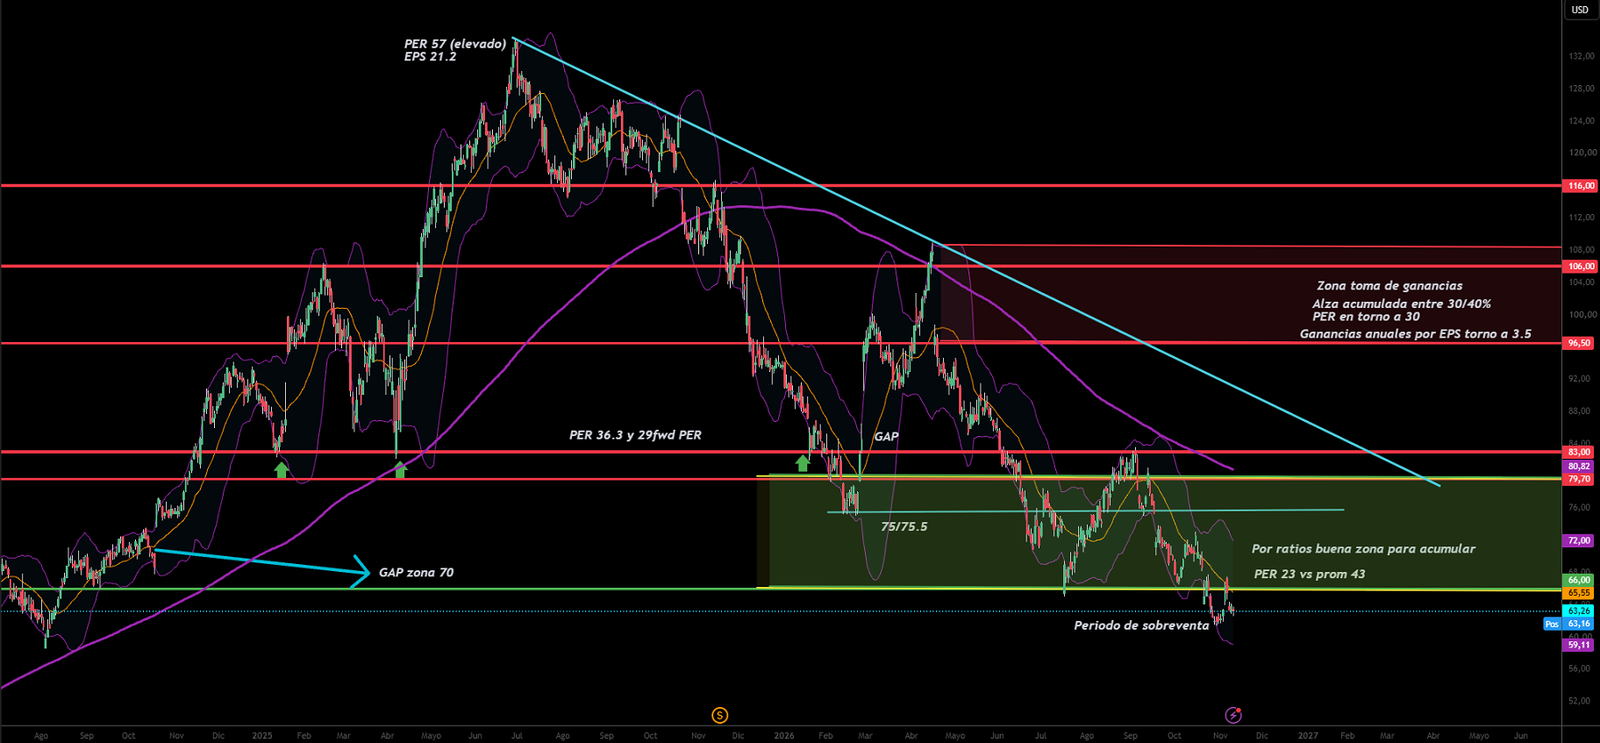
Netflix (NFLX) cierra el martes 10/11 en los 63,2 dólares. La acción registra una caida del 32,5% en lo que va del año, pero sus fundamentals han mejorado. El negocio avanza, pero el mercado duda de su velocidad futura. Llegó a cotizar a valoraciones exageradas, como fue en máximos de 130 dólares por acción, cotizando a x57 veces beneficios. Hoy se ubica en torno a x20 y un fwd PER x17,5.
El margen bruto se mantiene en 50.7%, por encima de la media 5Y de 43.4%. El neto también presentó incremento en últimos 12 meses hacia el 29%, frente a una media de 19% en 5Y. Sin embargo, estos son buenos datos; el mercado se centró en el crecimiento de ingresos, con 11.8% interanual.
Los tres motores donde se empieza a poner el foco, suscriptores donde la directiva señalo que la cancelación mejoró interanualmente a nivel global, pero dejaron de señalarla como métrica principal, aumentando importancia en horas vistas, retención y engagement. Segundo motor, en precios, siendo que su aumento eleva el ingreso por usuario con el riesgo de aumento en cancelaciones y publicidad donde el negocio creció 80% en 2026.
Proximo trimestral previsto para el 26/01/2027 con un beneficio por acción a superar de 0.68usd y ingresos por 13.54B, esperamos que el mercado reaccione especialmente al crecimiento en publicidad, cancelaciones y guía de ingresos para 2027. Personalmente considero que la zona 60 a 80 dólares por acción son buenos precios de acumulación, tendiendo a media historica de ratios en zona de 100 dólares, niveles donde si tendria mayor prudencia y hasta optaria por una toma de ganancias (al menos parcial).
BA.C (Bank of America)
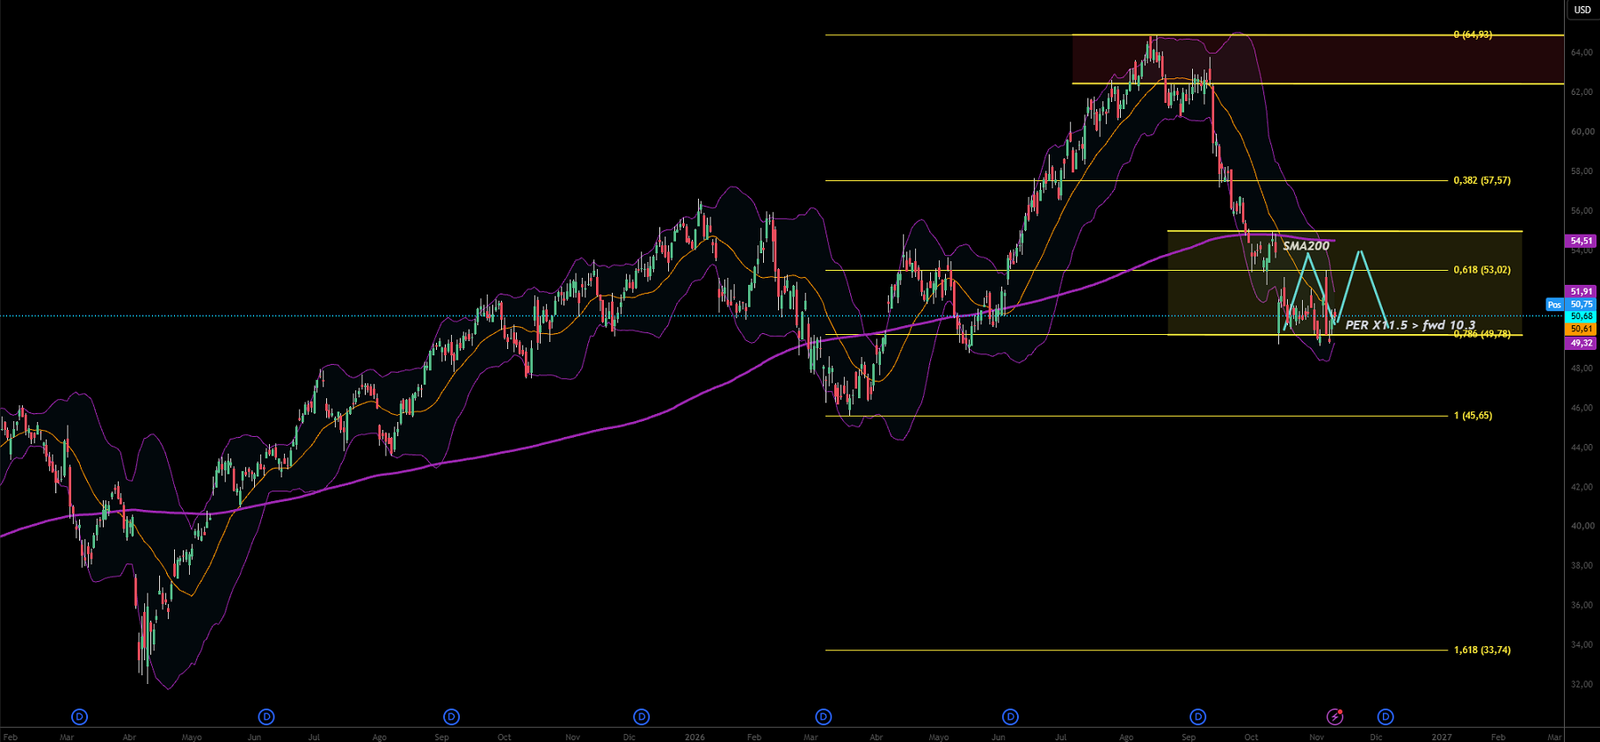
Bank of America (BAC) cierra el martes 10/11 en 50.6 dólares por acción. Ingresa en terreno atractivo tras un recorte superior al 20% desde máximos. Actualmente es uno de los bancos líderes de Estados Unidos; cuenta con valoración baja frente a su media histórica, depósitos sólidos y un margen de interés al alza, aunque los riesgos se centran en presión regulatoria y en resultados por debajo de estimaciones, parcialmente por multas y un cargo regulatorio no recurrente, con menor actividad de trading y banca de inversión. Actualmente, uno de los bancos líderes de Estados Unidos tiene valoración baja frente a su media histórica. Depósitos sólidos y un margen de interés al alza sostienen el negocio, pese a multas y cargos regulatorios. Además, hay menor actividad de trading y banca de inversión.
El trimestral que decepciono fue de un beneficio por acción de 1.08usd vs 1.1usd estimado, junto a un crecimiento de ingresos netos por intereses del 8% interanual. Al resultado se le sumo un cargo regulatorio de 1.2B. De aquí en adelante la directiva espera un crecimiento de ingresos netos del 8% para 2027. El riesgo se encuentra en la curva de tipos. En un entorno de tasas altas puede elevar el rendimiento de los préstamos, pero obliga a pagar más por depósitos.
Próximo resultado para el 15/01/2027 en donde deberá superar un EPS de 1.12usd y ingresos por 30.4B. En un escenario positivo, el crecimiento de ingresos netos por intereses se mantenga en lo que espera la directiva. Desaparece el efecto por cargos regulatorios o multas; un PER de 10.7 para Bank of America parece barato. Sostengo un precio objetivo en la zona de máximos entre 62 y 65 dólares, un 25% sobre valoraciones actuales.
Desde lo técnico la tendencia en el corto plazo es bajista, pero consolidando soporte en 49/50 y resistencia en SMA200 en torno a los 54/55 dólares, no descarto un movimiento de acumulación lateral hasta que eventualmente tengamos un nuevo quiebre al alza.